生物化工市场调研及发展趋势预测
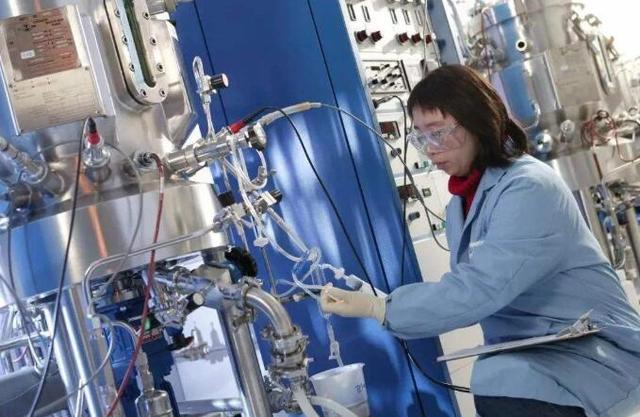
生物化工是生物技术与化学工程相结合的交叉领域,利用生物体或其组分(如酶、微生物细胞)进行物质加工与转化,生产化学品、材料、能源和医药中间体等产品。随着合成生物学、代谢工程和绿色制造理念的兴起,生物化工正从传统发酵工业向高附加值、智能化、低碳化方向快速演进。本文基于市场调研数据,分析生物化工的产业现状、竞争格局,并预测未来发展趋势。\n\n一、市场现状与规模\n\n全球生物化工市场规模在2024年已超过2500亿美元,预计2025—2030年复合年增长率(CAGR)为8%—10%。其中,生物基化学品(如生物塑料、生物溶剂、平台化合物)占据约45%份额,生物医药中间体占30%,生物能源与生物材料各占15%和10%。区域分布上,亚太地区(尤其是中国、印度)增速最快,CAGR达11%;北美和欧洲因政策驱动(如欧盟绿色协议、美国生物经济蓝图)保持稳定增长。\n\n中国生物化工市场2024年规模约6000亿元人民币,主要驱动因素包括:双碳目标下对化石基化学品的替代需求、生物制造被列入“十四五”生物经济发展规划、以及合成生物学技术融资活跃。长三角、珠三角和京津冀地区形成了产业集群,重点企业如凯赛生物、华恒生物、蓝晶微生物等在长链二元酸、丙氨酸、PHA等领域具备国际竞争力。\n\n二、重点细分领域调研\n\n1. 生物基平台化合物:如琥珀酸、乳酸、1,3-丙二醇、甲羟戊酸等。琥珀酸市场2024年全球需求约15万吨,生物法占比不足20%,但成本下降迅速,预计2030年生物基渗透率将达40%。\n\n2. 生物塑料与聚合物:PLA、PHA、PBS等可降解材料受禁塑令推动。2024年全球生物塑料产能约120万吨,PHA因全生物降解和海洋降解性能被视为高端方向,但成本仍是PLA的2—3倍。\n\n3. 酶制剂与生物催化剂:诺维信、杜邦、帝斯曼等主导,中国酶制剂市场年增速约9%,洗涤、食品、饲料用酶国产化率提升。工业酶在生物化工中的降本增效作用显著,固定化酶和连续流生物催化成为研发热点。\n\n4. 生物能源:燃料乙醇和生物柴油趋于成熟,第二代纤维素乙醇和可持续航空燃料(SAF)成为新增长点。2024年全球SAF产量约100万吨,政策强制掺混推动需求激增。\n\n三、竞争格局与关键要素\n\n– 技术壁垒:菌株设计、发酵放大、分离纯化是三大难点。CRISPR、AI辅助蛋白质设计缩短了菌株开发周期。\n– 成本竞争:与石化路线相比,生物路线需在原料(糖、秸秆、CO2)成本、能耗和收率上突破。目前约30%的生物基化学品已具备成本优势。\n– 政策与标准:碳税、生物基含量认证、绿色金融支持影响投资回报。\n\n四、发展趋势预测(2026—2035)\n\n1. 原料多元化:从玉米、甘蔗向非粮生物质、工业尾气、CO2转化拓展。气体发酵(如利用CO2生产乙醇、蛋白)将进入中试。\n\n2. 细胞工厂智能化:AI驱动代谢网络重构,实现“设计—构建—测试—学习”闭环,目标将菌株开发周期从2年缩短至6个月。\n\n3. 连续化与模块化生产:微流控生物反应器和模块化工厂降低资本支出,适应分布式制造。\n\n4. 产品高端化:从大宗化学品转向医药中间体、天然产物、化妆品活性成分等高利润领域。\n\n5. 融合生物经济与循环经济:生物化工将与废弃物资源化、碳捕集利用结合,形成“负碳”制造路线。\n\n6 \. 区域格局演变:中国在发酵产能和成本上占优,欧美在原创菌株和高端酶上领先,东南亚成为代工新基地。\n\n五、结论与建议\n\n生物化工正处于技术突破与政策红利的叠加期。企业应聚焦高附加值产品、加强产学研合作、布局非粮原料和碳利用技术;投资者可关注合成生物学平台、工业酶和生物塑料赛道。预计到2030年,生物化工将占全球化学品市场份额的15%以上,成为绿色低碳经济的关键支柱。
如若转载,请注明出处:http://www.doubanong.com/product/53.html
更新时间:2026-10-05 03:36:30